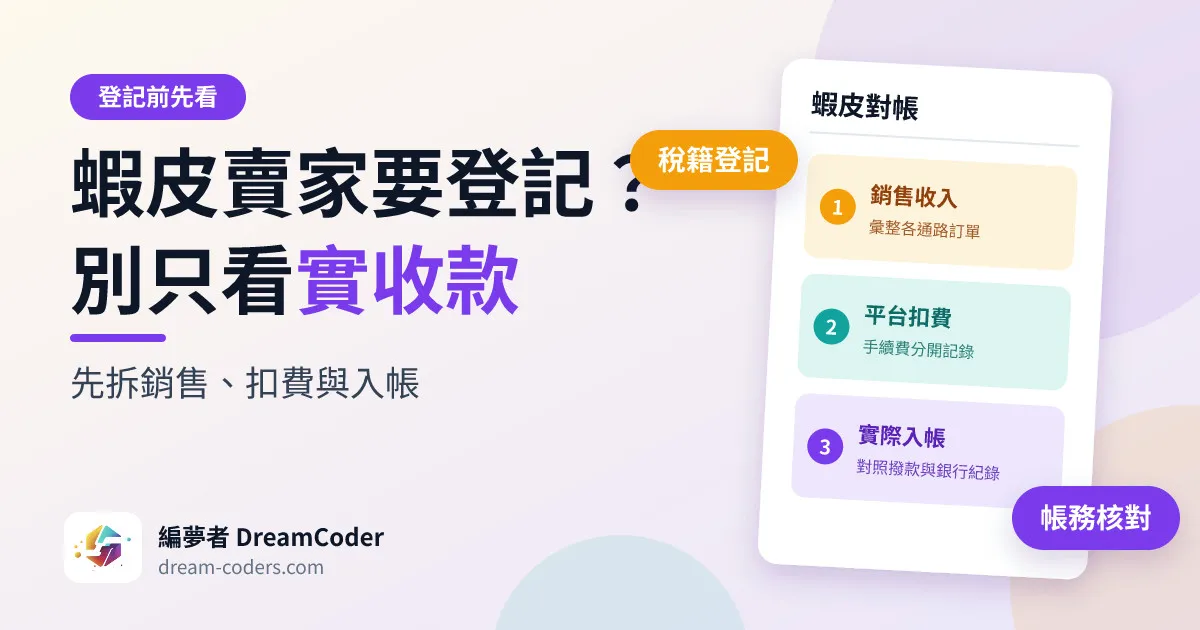
蝦皮匯進銀行的款項,可能已扣掉手續費,不能直接拿來判斷稅籍登記義務。這次平台發票不給獎的報導,對手作、服飾與食品賣家的提醒,是先把銷售收入與平台扣費拆開。
我們建議先整理能交給記帳士核對的紀錄,不急著做整套電商系統。登記與領獎資格是不同問題,帳務清楚才有辦法分別確認。
平台手續費發票為什麼不能領獎?
以營業人身分取得的發票,可能不具領獎資格,沒打統編也不能直接當成可領獎。統一發票給獎辦法列有11種不給獎情形,其中包含買受人為營業人的發票。
平台收取賣家手續費,是賣家購買平台服務的費用憑證,和你私人購物取得的發票不同。不能因為發票存進個人載具,就把營業用途改成私人消費。
報導標題談的是特別獎,內文賣家案例則是雲端發票專屬獎,不能混成同一獎別。新聞中的個案認定也不能套到所有賣家,仍要看實際交易與身分。
這項不給獎規定不是平台新增的抽獎限制,也不該寫成新法上路。遇到資格爭議,應帶著發票及費用用途向國稅局確認,不要只依平台通知判斷。
統一發票給獎辦法規定,領獎期限自開獎日次月6日起算,為期3個月。確認資格時也要核對領獎期限,別把對中號碼當成已完成領獎。
要不要登記,該看哪份收入?
判斷稅籍登記義務,應整理銷售資料,不能只看銀行入帳。平台扣費是費用,買家退款是交易調整,延後撥款是收款時間差,這些紀錄不能全部混成營業額。
財政部對網路銷售貨物與勞務設有不同的每月銷售額門檻,應按現行規定與經營內容確認。不能把某個賣場的扣費後入帳,直接當成全部通路的銷售額。
如果你同時接社群訂單、經營其他賣場或接受轉帳,也要把相關銷售交給記帳士核對。退貨、折讓、運費與平台補貼如何計入,應保留明細讓專業人員判斷。
「營業登記」常被用來泛指不同手續,但稅籍登記與商業登記不是同一件事。先問國稅局稅籍義務,再向所在地商業登記主管機關確認其他要求,不要用領獎資格倒推是否需要登記。
要交給記帳士的表,怎麼整理?
我們會先把訂單、費用與撥款分開記,再用訂單編號或結算編號串起來。你可以直接用試算表建立以下欄位,不必先買新的軟體。
| 紀錄區 | 建議保留欄位 |
|---|---|
| 訂單 | 平台、訂單編號、交易日期、商品銷售額、運費、交易狀態 |
| 費用 | 對應訂單或結算編號、費用名稱、扣費日期、費用憑證 |
| 退款 | 原訂單編號、退款日期、退款額、原因、相關憑證 |
| 撥款 | 結算編號、撥款日期、實際入帳、銀行紀錄、待查差額 |
月結時,先確認完成交易與退款,再對照平台結算報表及銀行紀錄。日期不同的資料不要硬湊到相同月份,應把差異原因留下,讓記帳士確認歸屬。
平台原始匯出檔也要保留,整理後的表格不能取代原始憑證。遇到取消訂單、跨月退款或平台調整費用,才有資料能回頭核對。
什麼時候才需要訂單後台?
能用試算表穩定對帳,就先不用客製後台。我們會優先確認欄位是否足夠、紀錄由誰維護,以及差額能不能查到原因,不會把登記問題直接變成開發需求。
如果你每次都得重複搬平台資料,退款經常漏記,或費用憑證找不到對應訂單,再評估中小企業的訂單後台。開發範圍先放在匯入、核對與匯出,不急著加行銷或會員功能。
現在可以先匯出各通路的銷售、費用與撥款報表,附上退款憑證及銀行紀錄。帶著這份資料詢問國稅局與記帳士,比只問「我收到多少錢,要不要登記」更能釐清義務。